Por Walter R. Fagyas, M.Sc. — Consultor senior en energía
Este viernes, en Alaska Trump y Putin se reunieron como primer paso para firmar un acuerdo de paz en Ucrania. https://alertadigital.ar/zelenski-y-trump-se-reuniran-en-washington-despues-de-la-fallida-cumbre-entre-eeuu-y-rusia/. Tanto el mercado de gas y especialmente el petrolero siguen de cerca el desarrollo de estas negociaciones. Por una parte, si se llega a un acuerdo de paz, la vuelta de Rusia al mercado sin sanciones agregaría un volumen adicional de gas y petróleo, lo que traccionaría una baja de precios. Pero, por otra parte, de no llegar a un acuerdo, Trump amenazó no solo con más sanciones a las empresas de energía rusas sino que las sanciones, en forma de aranceles, alcanzarían a los compradores de petróleo y gas rusos como India o China. Esto último, tendría como efecto un aumento de precios. Como hemos visto la variación del precio internacional afecta los ingresos por exportaciones y es una variable que también impacta en la actividad petrolera local. Veamos que ocurrió en estos días, junto con un resumen de la producción del primer semestre del año en Argentina y en la cuenca neuquina.
Comencemos por este viernes. La cotización del Brent cayó semanalmente casi un -2%, a la espera del resultado de las conversaciones de paz por la invasión a Ucrania y los datos desalentadores sobre la economía de China, primer importador mundial de petróleo.
El viernes, el Brent cayó casi U$S 1 cerrando a U$S 65,85/bbl, al igual que el WTI (referencia del principal destino de las exportaciones argentinas de petróleo) que cayó poco más de U$S 1 cerrando a U$S 62,80/bbl. Reflejando las expectativas por el inicio de las conversaciones entre el presidente estadounidense Donald Trump y el líder ruso Vladimir Putin, que podrían llevar a una flexibilización de las sanciones impuestas a Moscú por la guerra en Ucrania.
Trump ha afirmado que cree que Rusia está preparada para poner fin a la guerra, pero también ha amenazado con imponer sanciones secundarias a los países que compren petróleo ruso si no se avanza en las conversaciones de paz. El viernes, el Kremlin había afirmado que Rusia esperaba que estas conversaciones den resultados también.
Trump probablemente amenazará con una mayor presión arancelaria sobre India y posiblemente China en lo que respecta a las importaciones de petróleo de Rusia si la reunión se estanca, lo que mantiene en tensión al mercado petrolero. Si se anunciara un alto el fuego, repercutirá negativamente en el precio del crudo a corto plazo. Esto podría llevar los precios del petróleo en una banda de precios anterior a la invasión a Ucrania. En el siguiente gráfico de la Administración de Información de Energía de Estados Unidos (https://www.eia.gov/) , podemos observar la evolución de el precio del Brent en los últimos tres años, desde la invasión rusa en febrero del 2022.
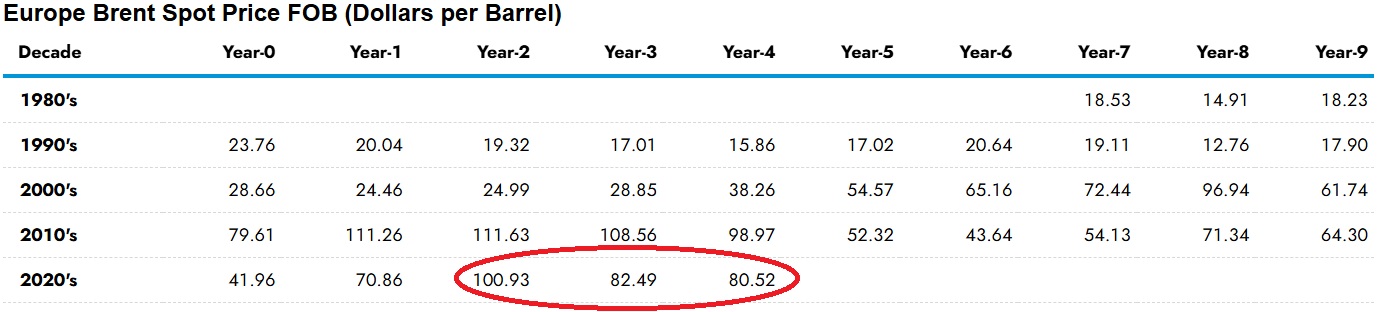
En paralelo, los datos económicos más débiles de China generaron preocupación por la demanda de combustible del segundo mayor consumidor de crudo del mundo. Los datos del gobierno chino mostraron que el crecimiento de la producción industrial se desplomó al mínimo de los últimos ocho meses y que el crecimiento de las ventas minoristas se expandió al ritmo más lento desde diciembre pasado, lo que lastró la confianza de una recuperación del consumo de petróleo en China a pesar del repunte de sus refinerías.
Estas variaciones en el mercado petrolero, como hemos visto en meses anteriores, impactan en los precios de exportación del petróleo argentino y del Medanito en particular, que en los últimos años ha ganado una impulsado las ventas externas del país. Con los datos del INDEC y Aduanas, algo que analizamos el mes pasado https://alertadigital.ar/hubo-superavit-de-la-balanza-comercial-gracias-a-vaca-muerta/ , vemos que en los primeros seis meses de 2025 las exportaciones de petróleo alcanzaron los U$S 3.177 millones, superando por U$S 636 millones lo exportado en el primer semestre de 2024. En junio, se exportaron cerca de U$S 740 millones, Estados Unidos fue el principal destino de las exportaciones argentinas con más de U$S 327 millones. Adicionalmente, en junio del 2025, el petróleo se ubicó como el segundo producto más importante de exportación argentino, sólo U$S 14 millones menos que la harina y pellets de soja.
A nivel nacional, la producción de crudo en junio del 2025 aumentó 24.800 barriles diarios comparado con el mes anterior y 13.900 barriles diarios por arriba de diciembre y finalizando en 771.900 barriles diarios. Registrando aumentos en Neuquén, Río Negro, en Chubut y Santa Cruz (que el año pasado sufrieron un temporal de nieve que afectó la producción), Estado Nacional (petróleo asociado al gas de Fénix) y marginalmente en Jujuy. Neuquén sigue siendo el principal motor del crecimiento con 489.400 barriles diarios (95.500 barriles más que en junio del 2024, un 24% de aumento interanual) cuadruplica la producción de Chubut (segunda provincia productora del país).
En junio de 2025, dos de cada tres barriles producidos en Argentina fue Medanito.
A nivel país, en junio 2025, caben destacar los aumentos interanuales de YPF con 36.000 barriles diarios, Pluspetrol con 20.000 barriles diarios (aumentó la producción de la Calera un 50% y suma las áreas adquiridas a Exxonmobil), CAPEX con 8.500 barriles (Agua del Cajón y Loma Negra duplican producción y recupera yacimientos de Chubut) y Petróleos Sudamericanos con 11.600 barriles diarios (contabiliza el petróleo producido en las áreas maduras que compró a YPF en Mendoza) fueron las principales operadoras que han impulsado la producción al compararlo con junio 2024.
Al comparar la producción de junio 2025 con junio del 2024, las 5 concesiones con mayor crecimiento del país siguen estando en Neuquén:
La Angostura Sur I (YPF) + 22.200 barriles diarios
Bandurria Sur (YPF & Shell & Equinor ) + 20.100 barriles diarios
Manantiales Behr (YPF - Chubut) + 10.200 barriles diarios
La Amarga Chica (YPF & Vista) + 10.400 barriles diarios
El Trapial Este (Chevron) + 8.900 barriles diarios
Recordemos que Loma Campana y la Amarga Chica obtuvieron los beneficios de libre disponibilidad del 20% de su producción por el Decreto 929/2013. Desde agosto 2022, Loma Campana se convirtió en la concesión con mayor producción de petróleo en Argentina, en mayo 2025 la Amarga Chica pasó a ser la segunda concesión con mayor producción, relegando a Anticlinal Grande-Cerro Dragón en Chubut. Las refinerías en mayo procesaron cerca de 542.000 barriles diarios, un incremento del 5% con respecto al año pasado. Se destacan los incrementos de las 3 principales empresas del sector: YPF, Shell y PAE. El crudo Medanito representó casi la mitad del petróleo procesado en las refinerías locales.
Y retomando este breve panorama del mercado internacional de hidrocarburos, veamos lo que estuvo ocurriendo con el gas hasta este jueves. cayeron debido caída de la demanda y altos niveles de stocks, a la espera de los resultados de la reunión entre el presidente estadounidense Donald Trump y el líder ruso Vladimir Putin que se celebró este viernes.
Esta reunión podría ser decisiva no solo para Ucrania, sino también por el futuro de las sanciones rusas y el desarrollo económico de ambas naciones. No sería sorprendente que Rusia negocie poder retomar su proyecto de licuefacción Arctic LNG 2. La terminal rusa Arctic LNG 2, sancionada por Estados Unidos, con una capacidad de 19,8 millones de toneladas anuales (mtpa), ya ha instalado dos de sus tres trenes y podría aumentar rápidamente la oferta mundial de GNL si se flexibilizaran estas sanciones.
Por el contrario, las terminales rusas de exportación de GNL de Yamal y Sakhalin exportan alrededor de 30 mtpa y podrían estar sujetas a futuras sanciones si las conversaciones por Ucrania no llegan a buen puerto y Estados Unidos refuerza las sanciones a Rusia.
Por otra parte, si bien el clima ha vuelto a ser ligeramente más cálido en Asia, no se ha traducido en grandes compras en el mercado al contado, en parte debido a la presión sobre los precios del GNL en el mercado spot que está ejerciendo la baja del petróleo. En otras palabras, los contratos de GNL a largo plazo indexados al petróleo se vuelven más baratos si el precio del petróleo cae frente a los precios en el mercado spot, desalentando las compras en el mercado al contado.
Ya hemos visto hace unas semanas, los datos de Aduanas e INDEC, observamos que la exportación de gas, del primer semestre de 2025 superó los U$S 360 millones casi en su totalidad a Chile, por debajo de los U$S 400 millones de enero a junio 2024. La caída de precios en las exportaciones argentinas de gas ha sido una constante en este año. En junio 2025, se exportaron U$S 56 millones. El récord del volumen de gas exportado en los últimos años se alcanzó en marzo, superando los 11,5 millones m3 por día.
Al analizar la producción nacional de gas, en mayo pasado, producción de gas alcanzó los 158,8 millones de m3 diarios, un incremento de 11,5 millones m3 diarios comparado con junio 2024 (11,1 millones m3 más que el volumen diario de mayo 2025), adicionalmente registró 1,2 millones m3 diarios importación de Bolivia (-3,8 millones m3 menos que el año pasado) y se regasificación 16,5 millones m3 diarios en todo el mes (3,1 millones m3 más que el año pasado) y al compararlo con el 2024 el abastecimiento aumentó un 5%. Es decir, la producción de gas aumentó, se mantuvo el volumen, aunque cambió el mix de importación (el GNL reemplazo la caída de Bolivia, aunque se volvió a importar de ese país en lugar de Chile), permitiendo que aumentara la exportación un 27%, alcanzando los 8,2 millones m3 diarios, acompañado el mayor consumo local. La temperatura media de junio fue -3,4°C inferior a la temperatura del mismo mes del año pasado, explicado por la ola de frío de la segunda quincena.
En junio, Neuquén aumentó su producción de gas el 8%. Con 112 millones m3 diarios, Neuquén sigue siendo la mayor productora, produce casi cuatro veces más que Tierra del Fuego y el Offshore del Estado Nacional (que es la segunda región productora y la única que registró un aumento interanual de producción en el país).
Neuquén sola produjo 7 de cada 10 m3 de gas argentino en junio de este año.
Cuatro de las cinco concesiones en el país que más aumentaron su producción en junio 2025, comparado con junio 2024, se encuentran en Neuquén y la otra en el offshore frente a Tierra del Fuego:
Cuenca Marina Austral 1 (Total) +6,0 millones m3 diarios
La Calera (Pluspetrol) +3,0 millones m3 diarios
Rincón del Mangrullo (YPF) +2,4 millones m3 diarios
Fortín de Piedra (Tecpetrol +1,9 millones m3 diarios
Loma La Lata-Sierra Barrosa (YPF) +1,0 millón m3 diarios
En mayo de este año, a nivel el país, en consumo de gas, la Industria aumentó un 4 % comparado con mayo de 2024, recuperándose de marzo y abril que habían registrado caídas del -15% debido a Cerri, retomando la tendencia del primer trimestre del año. Aunque aún mayo registra un consumo de la Industria -9,2 millones m3 diarios por debajo del primer trimestre del 2020
Como conclusión, vemos como el resultado de las conversaciones entre Trump y Putin pueden ser decisivas en el corto plazo, tanto en el precio internacional del petróleo como en el gas. Recordemos que Argentina toma el precio del Brent para fijar el precio local del Medanito, por lo que una suba o una caída significativa del Brent tendría al menos dos efectos directos en el país. Por una parte, la variación del precio del Brent debería reflejarse en los precios del combustible en el surtidor, si el gobierno continúa con el traslado al mercado local del precio internacional del petróleo y tomando en cuenta el impacto que tiene sobre la inflación. Por otra parte, un aumento o disminución del Brent, afecta la rentabilidad de las petroleras y por ende su decisión al momento de fijar el nivel de actividad hidrocarburífera. Ya desde hace unas semanas, el Brent ya está cotizando a niveles anteriores a la invasión de Ucrania. Y por último, tampoco debemos olvidar, que un precio del petróleo más bajo afecta indirectamente en el precio del gas que se le vende a Chile. Debido a que el principal destino de nuestras exportaciones de gas tiene contratos de GNL a largo plazo que compiten contra el precio del gas argentino. Disfruten el domingo y recordemos el paso a la Inmortalidad del General José de San Martín! Nos leemos la semana que viene.