Por Walter R. Fagyas, M.Sc. — Consultor senior en energía
La semana pasada estuvimos viendo un resumen de la situación mundial del sector energético https://alertadigital.ar/vientos-de-cambio-la-transicion-energetica-global-y-como-esta-argentina/ con algunas proyecciones de consumo de petróleo y gas natural. También repasamos la evolución de la matriz energética Argentina, en otras palabras, con qué fuente de energía funciona nuestro país. No quiero dejar de avisar, que en la semana iremos viendo como decanta el conflicto entre las “Provincias Unidas del Sur” y el gobierno nacional, pueden releer la nota https://alertadigital.ar/gas-y-petroleo-los-numeros-del-2023-en-la-cuenca-neuquina/ para tener una idea de lo que representa Neuquén en petróleo y gas en Argentina. Mientras tanto, hoy continuaremos con un mayor detalle la estructura energética de nuestro país, tanto de la oferta primaria de energía, cuya composición vimos el domingo pasado, como de la oferta secundaria de energía. Lo que también nos ayudara a dimensionar la importancia que tienen en el país estos dos combustibles fósiles y comprender el desafío de la transición hacia energías limpias.
Como la mayoría de ustedes ya conocen, nuestro país posee una oferta energética sumamente variada y una industria desarrollada con más de un siglo de experiencia en los procesos de extracción, transformación, transporte, distribución y consumo. Desde el punto de vista de los distintos recursos energéticos, en los últimos dos años se terminaron alrededor de 700 pozos de gas y petróleo por año, y el año pasado se alcanzó el récord de 3.000 km perforados para exploración, avanzada y explotación de hidrocarburos. Esta actividad se concentra casi en un 90 % en Vaca Muerta, en la cuenca neuquina, donde se impone la explotación mediante métodos denominados No Convencionales, y en Chubut dónde se explota con métodos Convencionales.
La producción de gas que se obtiene gracias a estos miles de pozos, se transporta a través de los más de 16 mil kilómetros de gasoductos que recorren casi todas las provincias del país, a excepción de algunas como Corrientes, Misiones y Formosa (en esta última se está finalizando la construcción del GNEA) registrándose, el invierno pasado, más de 140 millones de metros cúbicos día de inyección de gas en el sistema. Este recurso se destina al consumo en distintos sectores, abasteciendo principalmente a más de 9,5 millones de usuarios. En las localidades donde no existen las redes de distribución de gas natural, se abastecen a cuatro millones de usuarios de Gas Licuado de Petróleo envasado en garrafas de distintos volúmenes, sin olvidar a los otros 60 mil usuarios que son abastecidos a través de GLP indiluido distribuido por redes.
Por otra parte, la producción de petróleo se acerca a los 700.000 barriles diarios, de los cuales más de medio millón de barriles diarios son procesados por una decena de refinerías activas de distintas complejidades, donde 3 empresas concentran más del 90% de la capacidad de procesamiento de crudo. Esto permite obtener una oferta completa de derivados desde motonaftas, gasoil y combustible de aviación, hasta productos pesados como fuel oil y asfaltos. Sin incluir los canales de venta directa o grandes usuarios, se cuenta con cerca de 8.500 bocas de expendio que despachan combustibles líquidos al público y al por mayor, así como GNC para uso vehicular.
El territorio argentino se encuentra abastecido prácticamente en su totalidad de energía eléctrica, con más de 16 millones de usuarios con este servicio. Para lograrlo se dispone de casi 44.000 MW de potencia instalada con diferentes tecnologías: cerca del 60% es térmica con ciclos combinados, centrales turbo vapor y turbo gas, un 25% hidráulicas, un 13% de renovables (principalmente eólicas y solares) y un 4% con 3 centrales nucleares. Se destacan dos grandes emprendimientos hidráulicos binacionales como Salto Grande y Yacyretá.
En conjunto, todo el sistema genera más de 140.000 GWh al año, un 13% de fuente renovables, que se inyectan en más de 28 mil kilómetros de líneas de transmisión en extra alta tensión y luego en más de 440.000 km líneas de distribución de baja tensión.
En el siguiente gráfico podemos ver la transformación de la estructura energética del país a través de los datos del Balance Energético Nacional. En la composición por fuente de la Oferta Interna Primaria 1960 al 2021. Cabe aclarar que la Oferta Primaria comprende las fuentes de energía en estado propio que se extraen de los recursos naturales de manera directa, en algunos casos, la energía primaria puede ser consumida directamente, sin mediar un proceso de transformación.
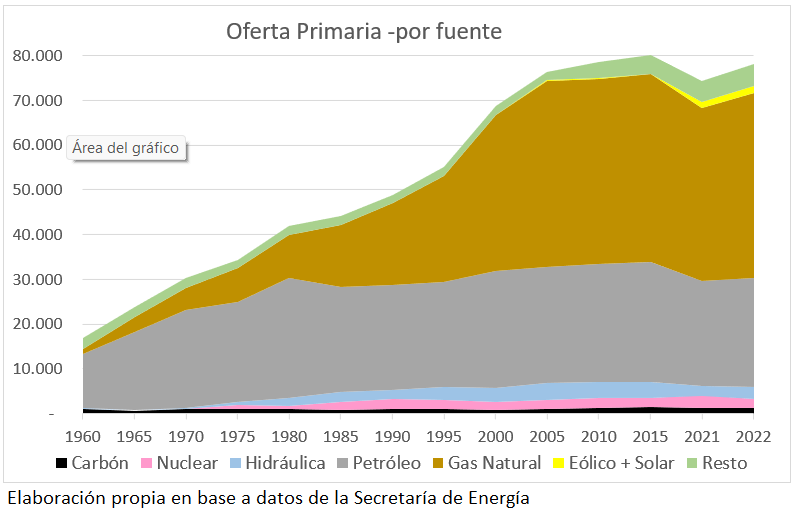
Podemos observar dos características del desarrollo de la oferta de energía primaria en Argentina; hace 60 años, en los primeros 20 años se duplicó la oferta energética (aproximadamente entre 1960 a 1980) con el principal motor del petróleo. Luego tomó otros 30 años para volver a duplicarse esta oferta. Con el desarrollo del sector del gas natural en Argentina, con importantes “saltos” en la producción de gas a partir de Loma La Lata y la construcción de los gasoductos desde Neuquén a Buenos Aires en los ochenta. Luego con un nuevo impulso a partir del 2005 con las obras de ampliaciones de gasoductos y el segundo cruce del Estrecho de Magallanes, que permitió transportar el gas del offshore de Tierra del Fuego al continente. Para el año 2022, el 86 % de la matriz energética ya era gas natural (53%) y petróleo (31%).
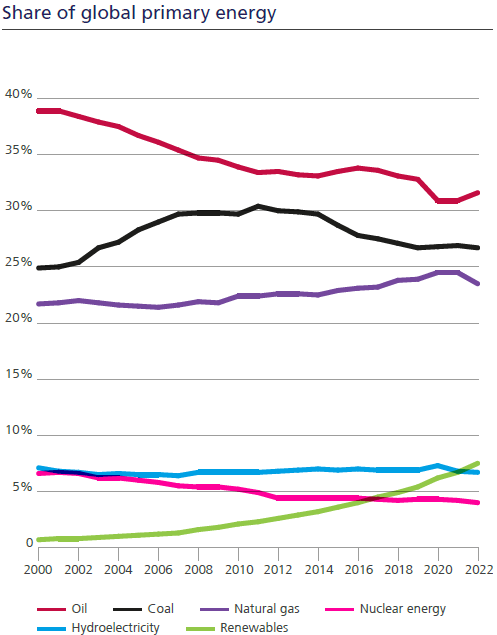
Para tener una referencia de dónde se ubica Argentina en el mundo, podemos tomar esta serie de los últimos 22 años que se publica en la 72ava edición del informe anual Statistical Review of World Energy 2023 del Energy Insitute. Donde podemos ver, que en promedio, a nivel mundial el petróleo (línea roja superior) a pesar de ir cayendo en estas dos décadas, sigue siendo la principal fuente de energía, representando casi un tercio del consumo y el carbón (línea negra) se incrementa, manteniéndose por encima del 25% del consumo de energía. En línea con lo que vimos la semana pasada. Podemos observar que la oferta primaria en Argentina es más limpia que el promedio mundial, con un porcentaje similar en petróleo, pero muy por debajo de la participación del carbón dentro de la oferta primaria mundial. Los porcentajes de gas natural (que es el combustible fósil con menos emisiones de GEI) duplican el promedio mundial. Por esta razón, para el resto de los países que consumen en promedio mucho más carbón, los esfuerzos por reemplazarlo por energía más limpias, como el gas natural como combustible de transición y finalmente las renovables, serán muchos mayores. En otras palabras, nuestro país “arranca” en una posición mucho más ventajosa para alcanzar en el mediano plazo la reducción de emisiones.
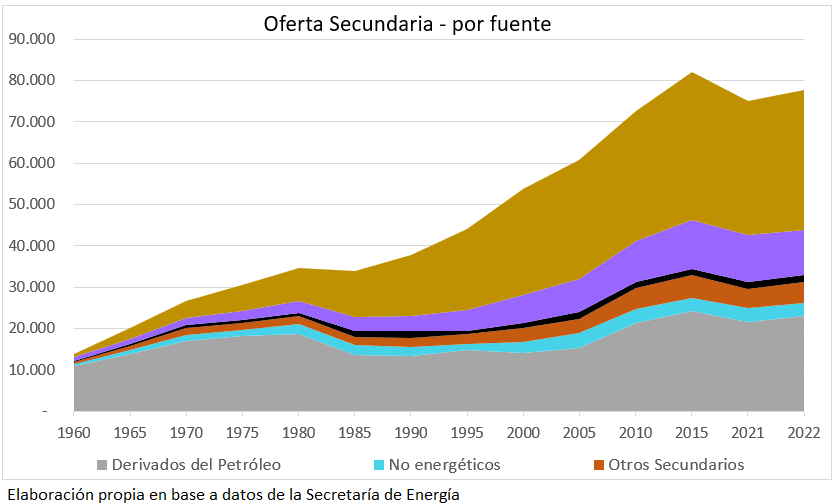 Y yendo un paso más en nuestro análisis, cuando tomamos la Oferta Interna Secundaria de Energía, que registra las diferentes fuentes de energía producidas a partir de energías primarias (que analizamos anteriormente) o secundarias en los distintos centros de transformación para poder ser consumidas de acuerdo con las tecnologías empleadas en los sectores de consumo, observamos este desarrollo en las últimas décadas.
Donde vemos que desde 1960, en 15 años se duplicó la oferta interna secundaria de energía, con el aporte fundamental de los derivados del petróleo, pero también un crecimiento del gas natural por redes que se cuadriplicó en ese período. Luego pasan 30 años más, es decir pasado el 2005, para que se vuelva a duplicar la oferta interna secundaria de energía, con un crecimiento exponencial del gas natural y la participación cada vez más relevante de la energía eléctrica. A partir del 2005, podemos ver el extraordinario crecimiento de la oferta de gas natural y el fuerte crecimiento de la oferta de energía eléctrica, como correlato del crecimiento económico del país, que fue acompañado por las ampliaciones del transporte y distribución de gasoductos y en el caso de la energía eléctrica el aumento de la potencia instalada, la red de alta tensión y la distribución en zonas dónde no llegaba esta fuente de energía.
Como consecuencia del desarrollo de la oferta interna secundaria, observamos como en Argentina en 1960 los derivados del petróleo representaban casi el 80% de la oferta secundaria de energía y tras más de 6 décadas, en el 2022, el gas natural (con el 43%) y la energía eléctrica (con el 14%) representan casi el 60% de la oferta de energía secundaria en el país.
Y aquí vamos a detenernos en nuestro análisis, para ir evaluando y analizando parte por parte. Aprovechando que las trilogías, tanto de películas, como algunos libros, se ha puesto de moda o han resultado un éxito, he decidido seguir esta tendencia dividiendo este análisis que venimos haciendo en conjunto en tres artículos semanales, y en la próxima entrega, abordar la importancia que tiene la electrificación de la matriz energética para poder alcanzar los objetivos de disminuir las emisiones de gases de efecto invernadero (GEI). Así poder compartir, donde nos encontramos como país y ver algunos cuellos de botellas que ya están impactando para la expansión del sector eléctrico. Y por último, que programa de reformas está planteando el actual gobierno para integrar la generación distribuida con fuentes renovables en redes inteligentes. Pero voy a evitar un spoiler del cierre de esta trilogía sobre transición energética. Nos leemos el próximo domingo.