Por Walter R. Fagyas, M.Sc. — Consultor senior en energía
Este 14 de febrero, además de que hayan, o no, festejado San Valentín, también se celebró el Día Mundial de la Energía, con la idea principalmente de concientizar sobre la eficiencia energética y las fuentes de energía renovables, como la eólica, solar o biomasa, que ya tienen un cierto desarrollo en nuestro país. Para esto me gustaría compartirles una mirada sobre la situación del sector energético a nivel mundial, cuál es la proyección de los combustibles fósiles y dónde estamos como país.
Para tener una aproximación de los desafíos que afronta la energía en el mundo, intentaré resumir algunas ideas presentadas por la Agencia Internacional de Energía en su World Energy Outlook 2023. Esta Agencia Internacional fue creada por la OCDE luego de la crisis petrolera de 1973. Actualmente tiene 31 miembros (la mayoría de países desarrollados), donde desde hace unos años Argentina es un miembro asociado.
Para tener una perspectiva, algunas de las presiones inmediatas derivadas de la crisis energética mundial han disminuido en los últimos meses del año pasado, pero los mercados energéticos, la geopolítica y la economía mundial aun son inestables y el riesgo de mayores turbulencias está siempre presente. Los precios de los combustibles fósiles (tanto gas natural como petróleo) han disminuido desde los precios máximos que alcanzaron en el 2022; no obstante, los mercados siguen en tensión y con volatilidad. Luego de más de un año de la invasión de Rusia, los combates en Ucrania son una constante a la que ahora se une el riesgo de un conflicto prolongado en Oriente Medio (y con potencial de extenderse agregaría). El ambiente macroeconómico de las grandes economías es pesimista, con una inflación persistente, mayores costos de endeudamiento y elevados niveles de deuda. Hoy en día, la temperatura media mundial de la superficie terrestre ya está alrededor de los 1,2 °C por encima de los niveles preindustriales, lo que provoca olas de calor y otros fenómenos meteorológicos extremos sin que las emisiones de gases de efecto invernadero hayan alcanzado todavía su punto máximo. El sector energético es también el principal causante del aire contaminado que más del 90 % de la población mundial se ve obligada a respirar y que está vinculado a más de 6 millones de muertes prematuras al año. Las tendencias positivas en la mejora al acceso a la electricidad y a una cocina no contaminante se han frenado o incluso revertido en algunos países (agregaría que es el efecto de los altos precios del gas natural empujo a muchos países a sustituir este combustible más limpio por el más accesible carbón).
En este complejo contexto, la aparición de una nueva economía de energía limpia, liderada por la energía solar fotovoltaica y los vehículos eléctricos, ofrece esperanza para el futuro. La inversión en energías limpias ha aumentado un 40 % desde 2020. El impulso a favor de la reducción de las emisiones es un motivo clave, pero no el único. Existen sólidos argumentos económicos a favor de las tecnologías maduras de energía limpia. Otros factores importantes son la seguridad energética, particularmente en los países importadores de combustible, las estrategias industriales y el deseo de crear empleos en el sector de la energía limpia. A pesar de que no todas las tecnologías limpias están prosperando y algunas cadenas de suministro, especialmente la eólica, están bajo presión, hay ejemplos notables que ilustran que el ritmo del cambio está acelerando. De los coches vendidos en 2020, 1 de cada 25 era eléctrico; en 2023, la proporción es de 1 de cada 5. Se espera que, en 2023, la capacidad de generación de las energías renovables se incremente en más de 500 gigavatios (GW), lo que supondría un nuevo récord. A diario se gastan más de mil millones de dólares estadounidenses en el despliegue de la tecnología solar. La capacidad de fabricación de los componentes clave de un sistema de energía limpia, incluidos los módulos solares fotovoltaicos y las baterías para vehículos eléctricos, está aumentando a un ritmo acelerado. Este impulso es el motivo por el que, en su reciente informe actualizado Hoja de Ruta Hacia las Cero Emisiones Netas (Net Zero Roadmap), la Agencia Internacional de Economía ha concluido que, a pesar de su dificultad, la ruta para que el calentamiento de la Tierra no supere los 1,5 °C sigue siendo posible.
Y aquí me gustaría que veamos cual es el pronóstico sobre la demanda de gas natural y petróleo que tiene la Agencia Internacional de Energía:
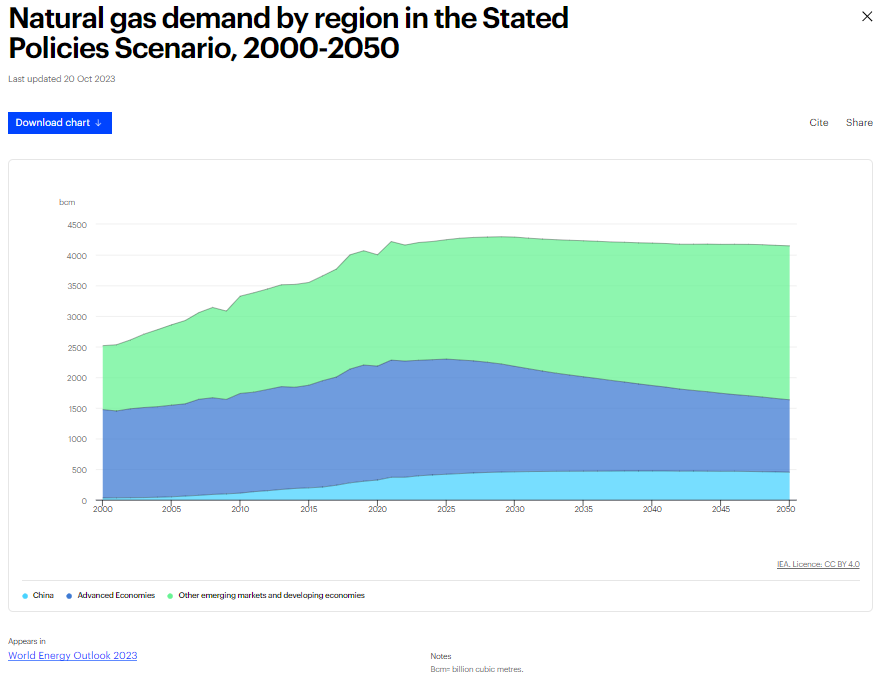
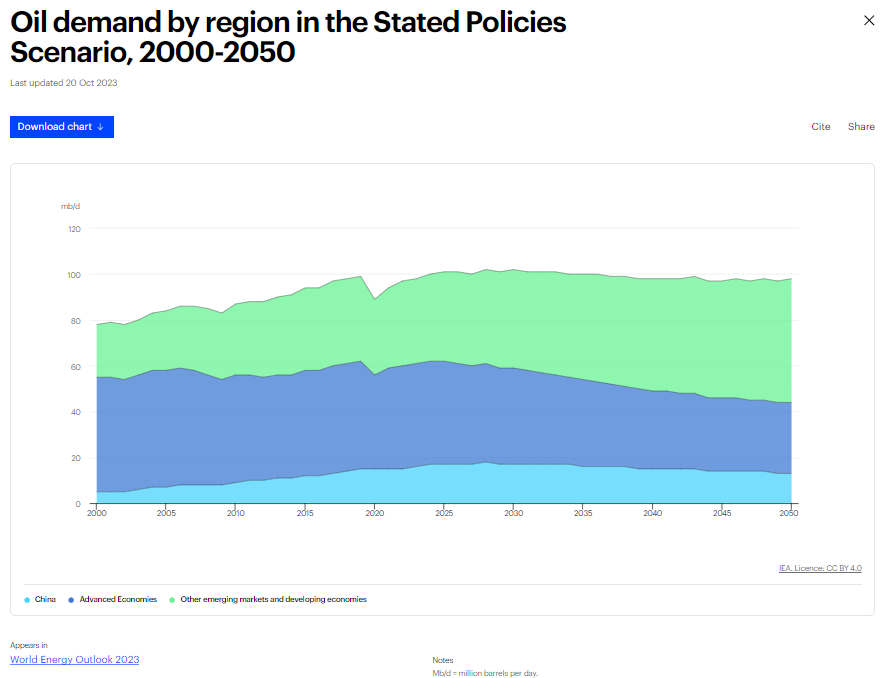
En ambos gráficos observamos que la demanda tanto de gas natural como de petróleo se mantendrá bastante estable hasta el 2050, en ambos casos con un impulso en los próximos años de la demanda china (color celeste), una disminución de las economía desarrolladas (color azul) y un incremento de la demanda del resto de los mercados emergentes y economías en desarrollo (color verde) que compensa casi en su totalidad la disminución del usos del petróleo y el gas natural de los países desarrollados. Pero la contrapartida, o parte de la explicación de que se siga utilizando el gas natural en el 2050, podríamos encontrarla en la sustitución del menos contaminante gas natural por el carbón, combustible que casi duplica las emisiones de dióxido de carbono del gas natural. El incremento de la concentración de dióxido de carbono en la atmosfera es uno de los principales responsables del calentamiento global.
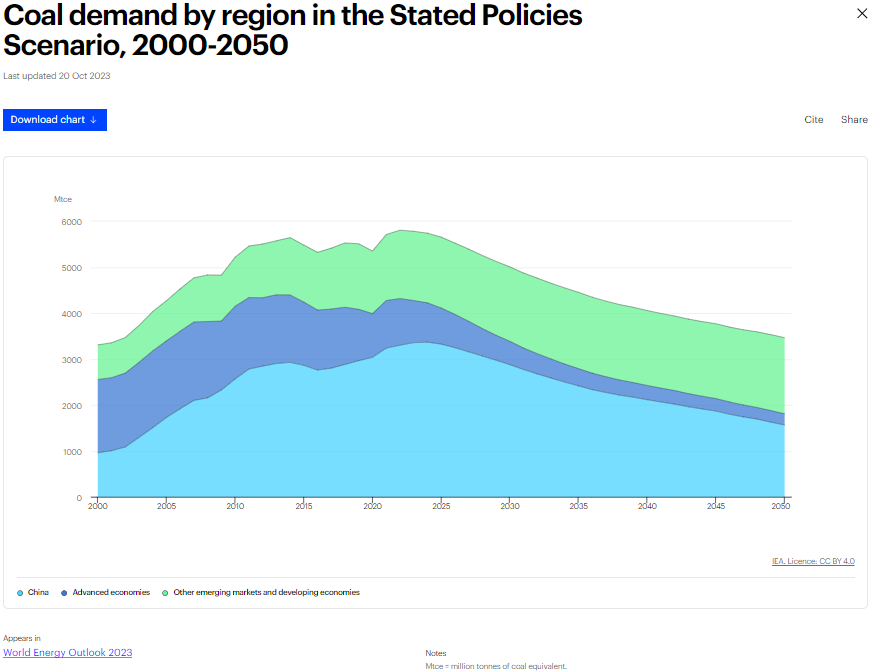
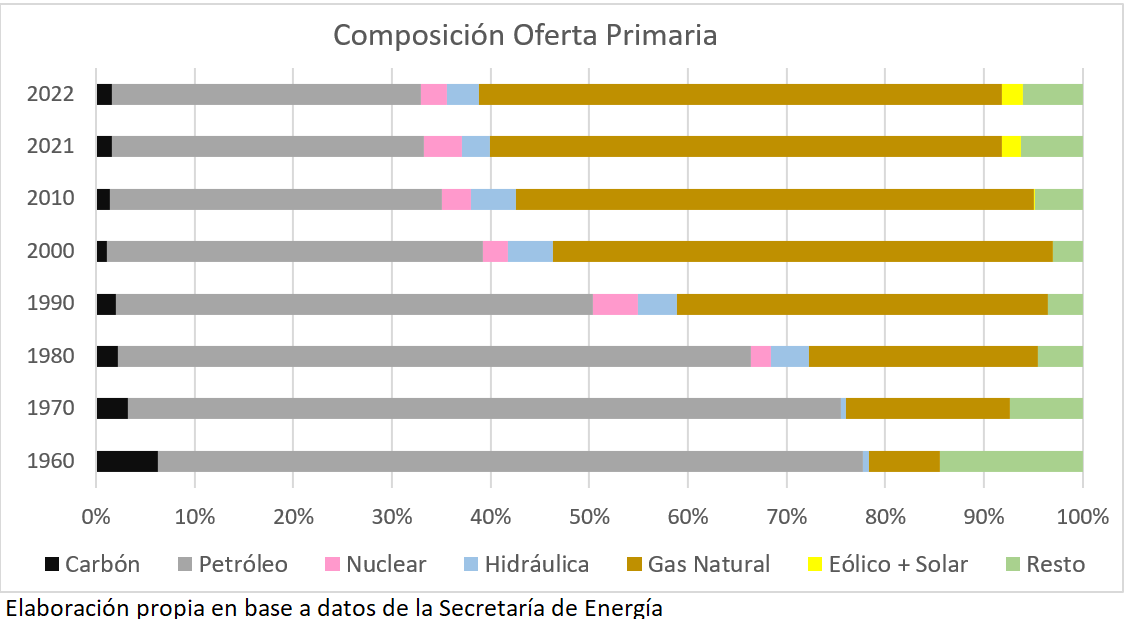 Y aquí voy a dejar nuestro análisis, para no apabullar con tantos números y proyecciones. Porque la idea es entender en que contexto internacional nos encontramos. Cuales son las ventajas que tiene nuestro país para la transición hacia energías más limpias. Desde ya, el desarrollo de Vaca Muerta tendría un mercado para los próximos 25 años. Cómo estamos parados en el mix de energía que consume Argentina. Sólo les adelantaré este gráfico, que analizaremos junto con la definición de transición energética el próximo domingo.
Ya podemos ver, que en nuestro país, la participación del carbón y del petróleo ha disminuido en las últimas décadas y que tenemos una matriz energética con una fuerte preponderancia del gas natural. La semana que viene también seguiremos analizando la situación del sector energético en nuestro país y hacia dónde podríamos ir.
Fuentes utilizadas:
IEA (2023), World Energy Outlook 2023, IEA, Paris https://www.iea.org/reports/world-energy-outlook-2023?language=es, Licence: CC BY 4.0 (report); CC BY NC SA 4.0 (Annex A)
IEA, Natural gas demand by region in the Stated Policies Scenario, 2000-2050, IEA, Paris https://www.iea.org/data-and-statistics/charts/natural-gas-demand-by-region-in-the-stated-policies-scenario-2000-2050, IEA. Licence: CC BY 4.0
IEA, Oil demand by region in the Stated Policies Scenario, 2000-2050, IEA, Paris https://www.iea.org/data-and-statistics/charts/oil-demand-by-region-in-the-stated-policies-scenario-2000-2050, IEA. Licence: CC BY 4.0
IEA, Coal demand by region in the Stated Policies Scenario, 2000-2050, IEA, Paris https://www.iea.org/data-and-statistics/charts/coal-demand-by-region-in-the-stated-policies-scenario-2000-2050, IEA. Licence: CC BY 4.0