Por Walter R. Fagyas, M.Sc. — Consultor senior en energía
Hace dos semanas, analizamos, las cifras de gas y petróleo de Argentina, con los registros ya cerrados del 2023 (https://alertadigital.ar/actualidad-internacional-y-local-del-mercado-del-petroleo-y-gas/). Donde observamos la importancia que ha cobrado en los últimos años la cuenca neuquina, y particularmente de Neuquén, como motor del aumento de la producción argentina de petróleo y de gas. Hoy les propongo que analicemos la cuenca neuquina en particular, con los datos del año pasado, de producción de gas, de petróleo y los metros perforados durante el 2023.
En el caso de la producción de gas natural podemos comparar el cuarto trimestre del 2023 contra el mismo período del 2022 (para realizar una comparación que tome en cuenta la demanda estacional) y con el 2019, que fue el último año donde la producción de la cuenca había registrado un incremento considerable. En los últimos 3 meses del 2023, observamos que el promedio de producción de gas en la cuenca (La Pampa, Neuquén y Río Negro) con 82,3 millones de m3 diarios cayó, -3,3 millones m3 diarios menos que en esos meses del 2022. Pan American, Pampa y Pluspetrol aportaron 2,4 millones de m3 diarios del aumento del 2023, pero las restantes 7 principales operadoras disminuyeron su producción de gas. YPF está -1,2 millones m3 diarios por debajo del cuarto trimestre del 2022, y -4,6 millones m3 diarios por debajo de este trimestre en el 2019. Ya hemos analizado que parte de la caída de la producción obedece a la infraestructura insuficiente para transportar el gas (como la reversión del gasoducto norte), una mejora en la generación de las hidroeléctricas y nuclear (reemplazando la generación térmica con gas) y por último, la caída de la nominación de gas de los importadores chilenos.
En el cuarto trimestre del 2023, el 79% de la producción de gas de la cuenca fue no convencional.
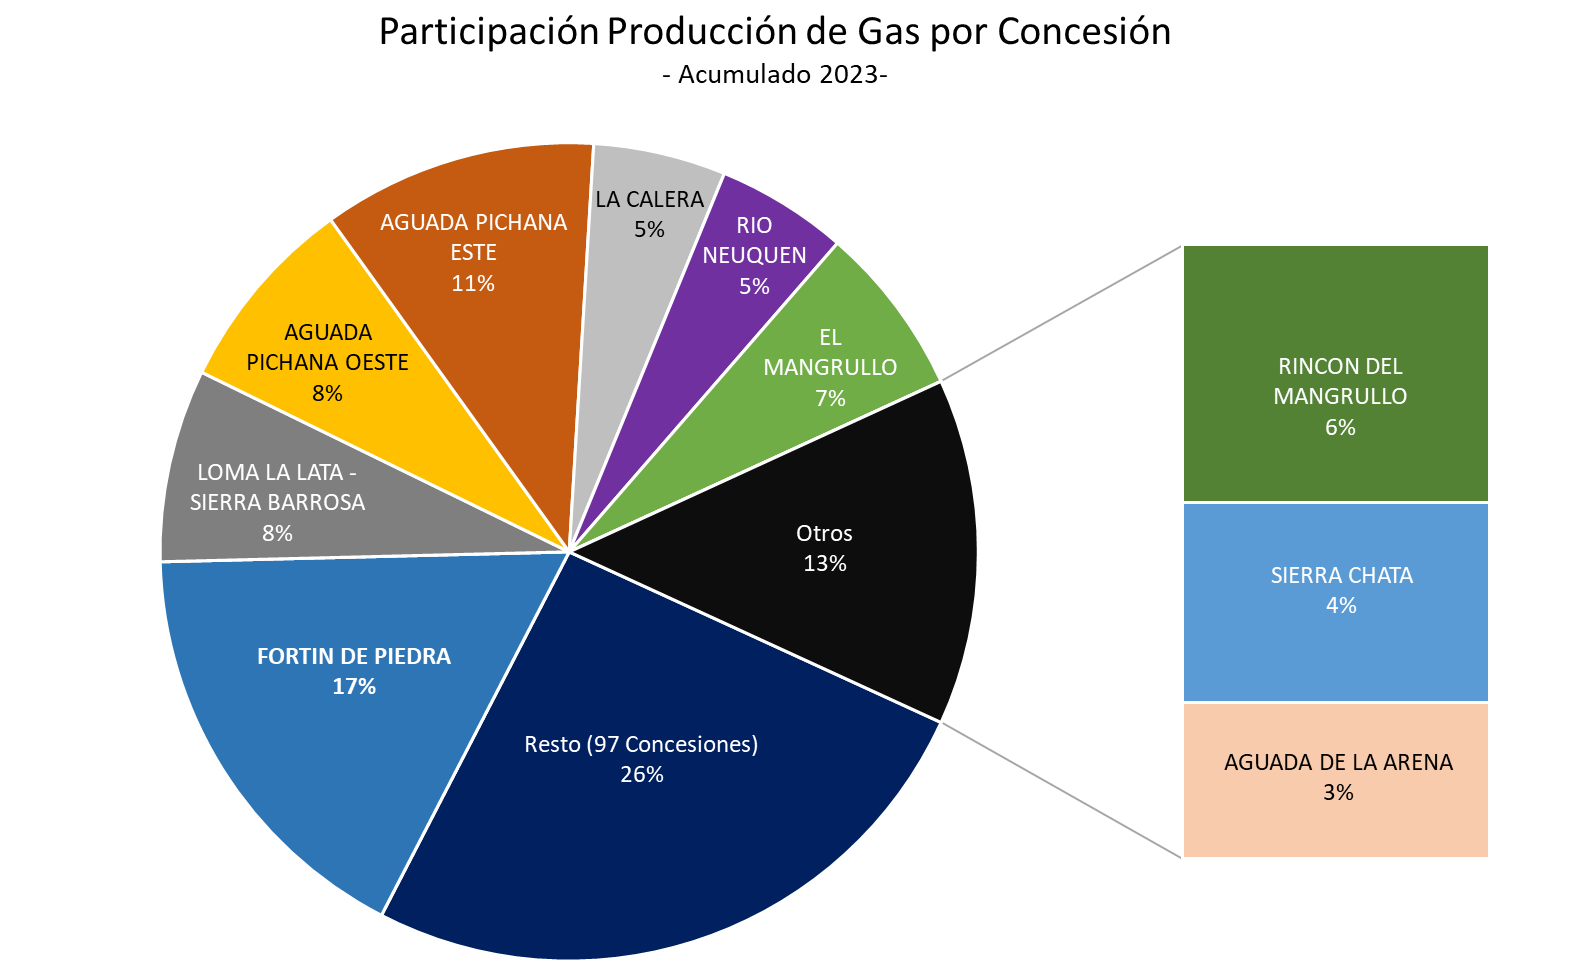 De las 10 principales concesiones productoras de gas en la cuenca la mitad registró incrementos de producción con respecto al cuarto trimestre del 2022; por volumen se destacan Sierra Chata (Pampa) (+2,2 millones m3/día, más que duplicando su producción) y Aguada Pichana Oeste (PAE) (+1,5 millones m3/día). Las 6 principales concesiones concentran más de la mitad de la producción de gas de la cuenca. Estas 10 principales concesiones aumentaron 3,3 millones de m3 diarios su producción de gas al compararlo con el cuarto trimestre del 2019. En diciembre 2023, se registraron producción de gas en 107 concesiones, 3 más que en diciembre de 2022.
Con los datos de diciembre 2023 podemos observar, que el precio promedio del gas exportado desde cuenca neuquina fue de alrededor de U$S 6,78/mmMBtu (dólar exportador a $ 766), un aumento de 4 centavos con respecto a diciembre 2022. En el 2023 Argentina exportó a Chile U$S 753,3 millones (gran parte desde Neuquén y el resto por Methanex en el sur). En el mercado local las operadoras declararon un precio promedio de U$S 2,81/MMBtu (dólar a $ 642). Mientras que el Plan GasAr fijó un promedio de U$S 2,93/MMBtu (correspondiente al período de verano).
Para tener como referencia internacional por el lado del GNL, esta semana el precio al contado para marzo, en el noreste de Asia cayó 10 centavos cerrando a U$S 9,50/mmBtu, con un invierno (hemisferio norte) prácticamente finalizado. Al igual que en Europa, el TTF cayó 40 centavos a U$S 8,80/mmBtu, con un diferencial de U$S 0,60 con respecto al precio en las terminales de GNL europeas. Con un final del invierno (hemisferio norte) más moderado y altos niveles de stock de gas.
Y yendo a la producción de petróleo, que no se ve afectada por cuestiones estacionales, en la cuenca en septiembre 2023 se había alcanzado los 407.300 barriles diarios, esto representa un 21% de crecimiento con respecto a diciembre del 2022. En diciembre se alcanzó el récord histórico de producción de crudo en la cuenca. El mayor incremento en volumen lo registra YPF con 52.800 barriles adicionales en un año, o un 30% de aumento. Cabe aclarar que Petrolera Aconcagua multiplicó casi por 20 su producción al comprar algunas concesiones de Vista, pero pesar de ello, Vista igualmente aumentósu un 7% en este año.
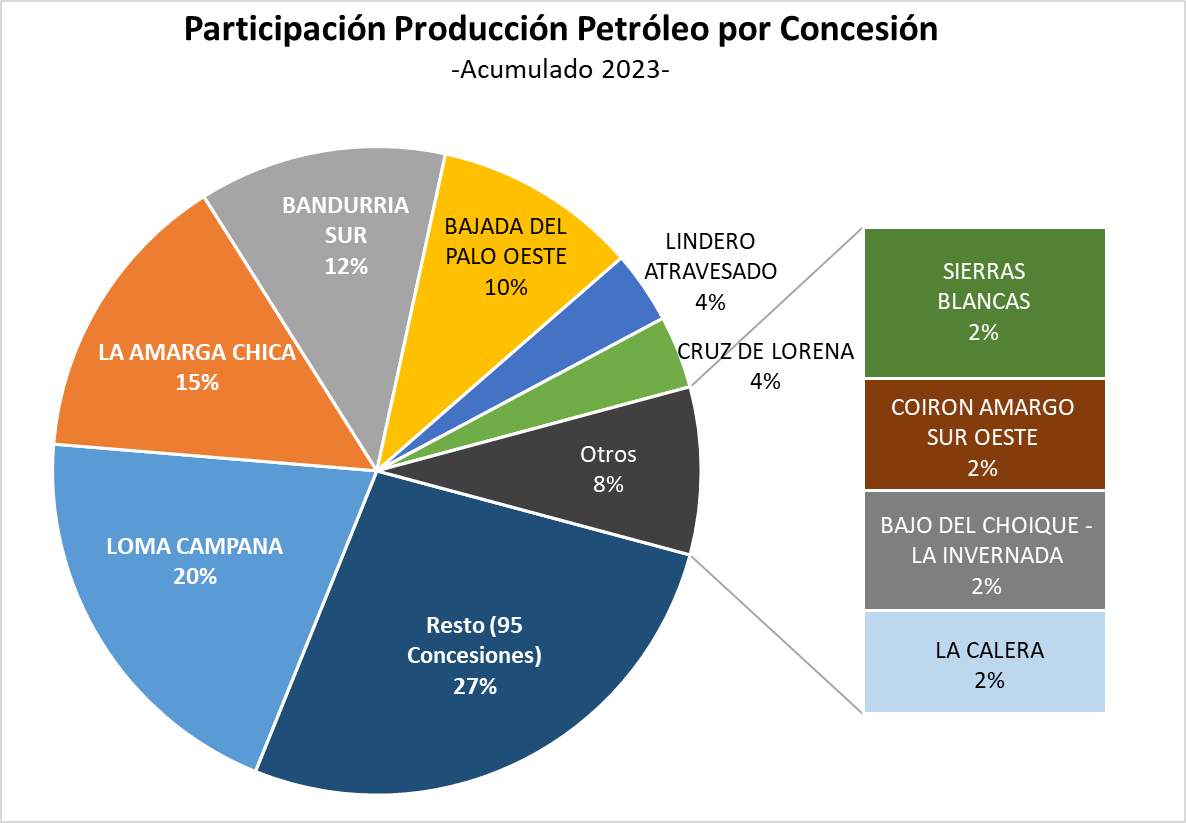 De las 10 principales concesiones productoras de crudo en la cuenca, 8 registran incrementos de producción de petróleo al compararlo con diciembre 2022, 4 concesiones con aumentos superiores al 40 %, destacándose La Amarga Chica (YPF) y Bandurria Sur (YPF) que incrementaron más del 44% y 70% respectivamente su producción aportando cerca de 40.000 barriles de aumento entre ambas, Aguada del Chañar (YPF) cuadruplicó su producción y Coirón Amargo Sur Oeste (Shell) la duplicó. Las 3 concesiones con mayor producción (todas operadas por YPF) representan casi la mitad del crudo producido en la cuenca. Registran producción 105 concesiones, 5 más que en diciembre 2022.
El precio promedio del Medanito exportado en diciembre fue de U$S 72,80/bbl. En el 2023, Argentina exportó petróleo a Chile por más de U$S 690 millones (en su gran mayoría Medanito por OTASA y el resto lo exportó por camión Roch desde Tierra del Fuego). En el mercado local, las operadoras declararon en diciembre un precio de U$S 62,20/bbl como promedio de todos los tipos de crudo que se comercializan en el mercado interno.
En el mercado internacional del petróleo, este viernes, los precios del crudo aumentaron, el Brent aumentó U$S 4,50 semanalmente, cerrando a U$S 81,86/bbl. Con el temor de que se siga extendiendo el conflicto en Gaza, a lo que se le sumaron varias paradas en refinerías importantes de Estados Unidos, que al restringir la oferta de derivados incrementaron los precios de la gasolina y el diésel.
Para finalizar nuestro análisis, en el 2023 se perforaron un 14% más de metros en la cuenca al compararlo con el año pasado. YPF perforó más de la mitad de esos metros y entre las 6 principales operadoras concentran más del 90% de los metros perforados en la región.
El 2023 siguió la misma tendencia del 2022, las 5 concesiones dónde más se perforó fueron: La Amarga Chica, Loma Campana, Bandurria Sur, Bajada del Palo Oeste y Fortín de Piedra. Las primeras 4 concesiones se orientan a la producción de petróleo. Entre estas 5 concesiones se concentran más de la mitad de los metros perforados en la cuenca y el resto se distribuyen entre 35 concesiones.
Según el informe de Baker Hughes, en diciembre del 2023, en Argentina el recuento de equipos operando en el último trimestre se mantuvo con 44 equipos para petróleo y 13 para gas, aún sin alcanzar los 59 equipos de perforación petroleros y 13 equipos de perforación de gas, que operaban en julio del 2019.
La semana que viene analizaremos cuales son las tendencias de consumo a nivel mundial de gas y de petróleo. Intentaremos responder cuándo se pronostica el pico de consumo de combustibles fósiles y su “futura” caída. Cómo se compatibilizan estas cifras con la transición energética de combustibles fósiles hacia energías más limpias. Y por último, dónde estamos parados como país con respecto al consumo mundial de fósiles y otras fuentes de energía.