Por Walter R. Fagyas, M.Sc. — Consultor senior en energía
Durante la semana, detallamos las medidas que modificarían la Ley de Hidrocarburos y el Marco Regulatorio del Gas Natural, ya que quedaron dentro del proyecto de Ley Bases y Punto de Partida https://alertadigital.ar/los-articulos-que-finalmente-se-discutiran-de-petroleo-y-gas/. Pero aún, no tenemos información oficial de cómo se delineará el mercado de gas y electricidad, tarifas, subsidios, modalidad de contratación y precios, con las Audiencias que realizó el ENARGAS y las del ENRE. Si tomamos el ejemplo de la actualización del impuesto a los combustibles, vemos un mayor gradualismo que lo esperado, ya que el congelamiento del aumento de este impuesto, que se ajusta trimestralmente por inflación, y que no se modificaba desde junio del 2021, terminó con un primer incremento esta semana y con el escalonamiento de los ajustes, correspondientes a la inflación del 2023, repartidos entre marzo, abril y mayo de este año. A lo que también se le debería agregar, en algún momento, el ajuste por la inflación del primer trimestre de este año.
Y mientras amenizamos la espera de la Audiencia Pública anunciada por la Secretaría de Energía para presentar el nuevo esquema de subsidio unificado de gas y electricidad. Aprovecharemos este tiempo, para analizar un tema recurrente en nuestro sector energético, el déficit crónico de la balanza comercial energética. La semana pasada https://alertadigital.ar/actualidad-internacional-y-local-del-mercado-del-petroleo-y-gas/, vimos algunas cifras de exportación de petróleo y gas y de importación de GNL y gas natural. Y esta semana, charlando en el programa El Cierre de las Noticias, con Mario Nico Gonzalez, Juan Pablo Ioizza y Evangelina Zingoni, surgió el tema del déficit energético argentino. Y con los datos del INDEC del 2023, los números me sorprendieron.
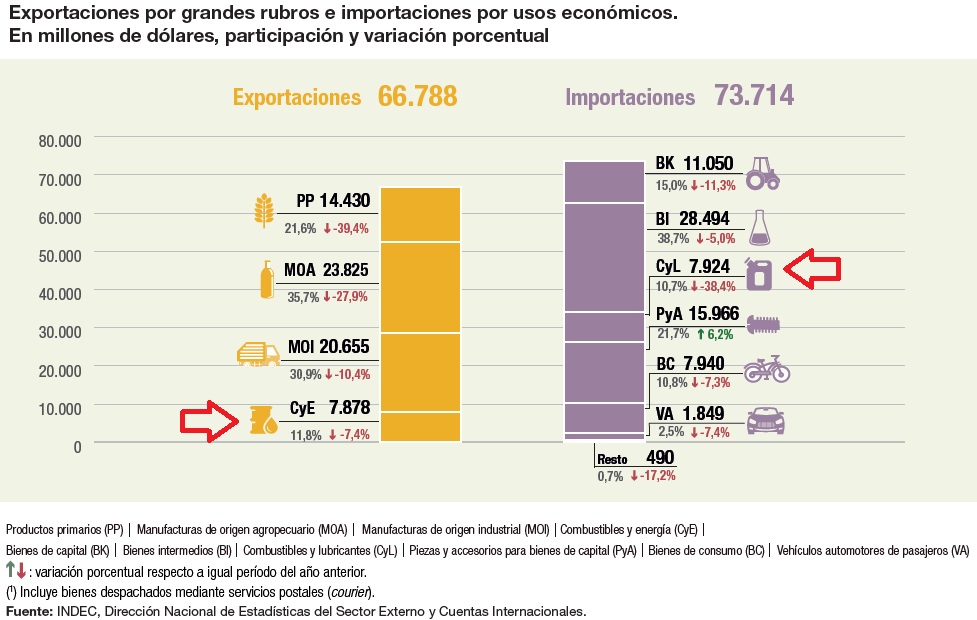
Como podemos ver en el cuadro del informe de Intercambio Comercial Argentino, el año pasado, Argentina exportó U$S 66.800 millones e importó U$S 73.700 millones, lo que arrojó un déficit de U$S 6.900 en el 2023. Y ahí, también podemos encontrar la balanza comercial de energía (que destaco con dos flechas para facilitar la búsqueda). Del lado de las exportaciones, están agrupadas en el rubro “Combustibles y Lubricantes (CyL)” con U$S 7.878 millones y del lado de las importaciones, están agrupadas como uso económico “Combustibles y Energía” (CyE) con U$S 7.924 millones. De esta manera, cuando a las exportaciones le restamos las importaciones, nos da, que en el 2023, Argentina tuvo un déficit en el sector energético de tan solo U$S 46 millones. Y digo solamente U$S 46 millones porque el déficit del 2022 (año de la invasión rusa a Ucrania) fue de U$S 4.459 millones, casi 100 veces que en el 2023. En el 2022, las exportaciones habían alcanzado los U$S 8.500 millones y las importaciones los U$S 12.900 millones.
Ahora veamos en el 2023, cuáles fueron los principales productos de los casi U$S 7.900 millones de ventas al exterior fueron: petróleo con U$S 3.900 millones, con U$S 1.300 millones bunker (combustibles y lubricantes para buques y aeronaves), gas natural con U$S 800 millones, naftas (excluídas para petroquímicas y que no son las que encontramos en los surtidores) por U$S 500 millones y fuel oil por U$S 300 millones. Del lado de los U$S 7.900 millones de compras, los principales productos fueron: gasoil con U$S 2.250 millones, GNL con U$S 1.800 millones, gas natural (por gasoducto) con U$S 900 millones, energía eléctrica con U$S 800 millones y gasolinas (excluida la de aviación y esta es la de los surtidores) por U$S 700 millones.
Y con estos datos me atrevo a decir que con un año con condiciones climáticas y precios internacionales similares al 2023, y sin grandes sobresaltos macroeconómicos, en el 2024 deberíamos tener superávit en la balanza energética. Por el lado de las ventas, el crecimiento se podría dar porque la mayor producción de petróleo se volcará al mercado externo, y con respecto al 2023, OTASA y la ampliación de ODELVAL estarían disponibles durante los 12 meses del año. Adicionalmente, con buena generación hidráulica en el país, que sustituye la generación con combustibles fósiles, sumado al GPNK y el gasoducto Mercedes-Cardales funcionando desde principio del invierno, se podría sustituir fuel oil para generación térmica y ese “excedente” podría exportarse.
Por el lado de las importaciones, dependerá de la caída de la importación de Bolivia, el avance de las obras de reversión para poder transportar el gas neuquino al norte del país, que permitiran reemplazar ese gas con producción local, y no con GNL. La mejora de la generación hidroeléctrica (que en el 2023 impactó luego del invierno) y la mayor disponibilidad de gas para las usinas (gracias a los nuevos gasoductos) permitiría reemplazar gran parte de la importación de electricidad. Quedando la duda, de si las mejoras llevadas a cabo en las refinerías locales conseguirán disminuir las importaciones de naftas y gasoil (con un sector agropecuario con una perspectiva de actividad mucho mejor que la del año pasado).
Y finalizando la nota con algo más de comercio internacional, no quiero olvidarme de las cotizaciones del petróleo. Esta semana, los precios del crudo cayeron, el Brent cayó U$S 6 cerrando a U$S 77,33/bbl este viernes. Con la preocupación sobre el mantenimiento del freno con las altas tasas en la economía estadounidense y en la zona euro, junto con los pronósticos del FMI de una desaceleración del crecimiento chino para este año.
Por el lado del GNL, el precio al contado para marzo, en el noreste de Asia aumentó 10 centavos a U$S 9,60/mmBtu, con una demanda incipiente en el sur de Asia y Chin, atraída por los precios del GNL que se mantiene por debajo de los U$S 10/mmBtu por tercera semana consecutiva. Mientras que el precio del gas en el hub holandés TTF, cotizaba a U$S /mmBtu. Actualmente, los almacenajes de gas de Europa están llenos al 70%, según datos de Gas Infrastructure Europe.
Nos encontramos la semana que viene, con más información nacional e internacional, del mercado de gas y petróleo. Porque como hemos estado viendo en estas semanas, todo tiene que ver con todo, ningún hecho esta aislado y aunque lleve más o menos tiempo, podemos aprender a buscar algunas de las causas y consecuencias.
Con respecto al gas natural, los precios de referencia internacional del gas y el GNL del jueves de esta semana, en Asia, aumentaron unos centavos esta semana consecutiva. Aunque en el mercado al contado en el norte de Asia se mantuvieron por debajo de los U$S 10/mmBtu, por tercera semana consecutiva, como resultado de los sólidos stocks de GNL en la región, a pesar del ingreso de algunos compradores del sur de Aisa, ante este nivel de precios y que se pronostica en Chinca un clima más frío para finales del invierno (hemisferio norte).
Mientras que en el otro mercado en importancia para el GNL, Europa, el almacenamiento de gas se sigue manteniendo alto para esta época del año, con un promedio cercano al 70%. Y con un impacto acotado ante la interrupción parcial de los envíos de la estadounidense Freeport LNG, producto de algunos problemas técnicos luego de la ola polar del Ártico que cubrió gran parte de Estados Unidos.
Y yendo a las ventas externas de Argentina, recordemos que el último precio de exportación declarado para el gas natural de cuenca neuquina fue de U$S 8,75/mmBtu para noviembre del año pasado, tomando un dólar exportador promedio de $ 617 por dólar, con el mix de dólar oficial y contado con liqui. Este precio en dólares, triplica el promedio del precio local y del Plan GasAr, que se comercializan a dólar oficial este último.
La semana que viene seguiremos analizando el impacto de las medidas que figuran en el proyecto de Ley bases y Punto de Partida, cuyo dictamen fue presentado esta semana al Congreso para su debate. Junto con los indicios de como se configurar el mercado de gas y electricidad, tarifas, subsidios, modalidad de contratación y precios, con las Audiencias que está llevando el ENARGAS, el lunes trata el servicio de transporte que afecta a todos los usuarios del país. A la espera, de la Audiencia Pública anunciada por la Secretaría de Energía para presentar el nuevo esquema de subsidio unificado de gas y electricidad.