Por Walter R. Fagyas, M.Sc. — Consultor senior en energía
Ahora seguiremos analizando las condiciones del mercado internacional de GNL, enfocándonos en los exportadores y en la oferta que está ingresando en los próximos 3 o 4 años, que son los tiempos mínimos que se necesitarían para construir una planta de licuefacción en Argentina, suponiendo un proyecto fast track con un buque de licuefacción, a lo que habría que sumar gasoducto dedicado, plantas de tratamiento e infraestructura portuaria.
Ayer vimos algunas características de este mercado y finalizamos con un muestrario de precios de algunos contratos a largo plazo. Y esto es una de las llaves para poder decidir una inversión de este tipo, ya que determinara si el proyecto es rentable y a la vez estos contratos permiten a los inversores apalancar el financiamiento del proyecto.
En varios de estos contratos vimos, que básicamente, comparten estos componentes:
El precio del gas (Henry Hub),
¿El consumo del gas? Que es ese multiplicador del 115% (la Administración de Información de Energía de Estados Unidos menciona un 14% como consumo de las plantas de licuefacción),
El costo de licuefacción, donde entendemos está incluida la utilidad y
El flete marítimo, en este caso de Estados Unidos a Europa.
Tomando como referencia un umbral de precios de entre U$S 7,50 a U$S 7,00/mmBtu, podemos calcular a qué precio debería comercializarse el gas de Vaca Muerta para ser competitivo a nivel mundial. Utilizaremos U$S 2,25/mmBtu como costo de licuefacción, según se desprende de una entrevista con el CEO de Cheniere en la CERA WEEK 2023.
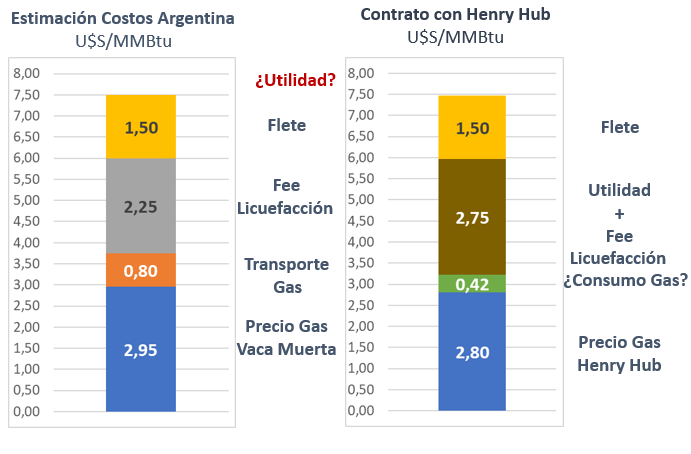 Con esta estructura de costo, podemos hacer un modelo con un net back para determinar un umbral de precio de venta del GNL, descontando flete, costo de licuefacción y transporte de gas, ¿cuál sería el costo del gas natural que puede soportar para ser rentable? Entendiendo que lo que pagaría por el gas de Vaca Muerta lleva implícito la utilidad del proyecto. Los podemos ver gráficamente:
Con esta comparación, podemos ver que, para ser competitivos, y asumiendo un costo de flete similar para Europa, Argentina debería conseguir un Fee de Licuefacción (el costo de la planta de licuefacción, operación y mantenimiento) que no supere los U$S 2,25/mmBtu, este valor lleva implícito el costo de financiamiento, por ello la importancia de los socios en estos proyectos, ya que la toma de deuda para una petrolera argentina de primer nivel supera el 8% anual en dólares. Y el otro componente determinante sería el precio del gas, que no podría superar los U$S 2,50 a U$S 3,00/mmBtu, asumiendo que la utilidad del proyecto este incluida en este precio.
Y se preguntaran ¿por qué utilizamos el precio de contratos a largo plazo y no del mercado spot de GNL? El mismo reporte de la IGU “LNG 2023 World Report” menciona que “en 2022, se cerraron más de 70 TM de contratos de GNL, más del doble que el promedio de los últimos cinco años. En 2022, el 90% de los contratos celebrados tenían una duración superior a 15 años, con un 65% con más de 20 años de duración, lo que indica un compromiso a largo plazo con el GNL por parte de los compradores”. Luego prosigue “varios proyectos de GNL propuestos están cerca de tener contratada más del 80% de su capacidad a través de acuerdos a largo plazo, un paso significativo para obtener su FID (Decisión Final de Inversión)”.
Y creo que con esta información que venimos desarrollando, podríamos determinar algunas presupuestos para un proyecto de GNL en el país.
La primera variable sería acotar el costo de licuefacción y el transporte. Para ello resulta fundamental mantener controlado el costo de financiamiento especialmente para este tipo de proyectos de miles de millones de dólares. Tomando la práctica internacional de proyectos similares, se debería intentar tener contratada el mayor porcentaje posible de la capacidad de licuefacción con contratos a largo plazo (mínimo 15 años). El año pasado los qataríes firmaron contratos con ENI, Total y Shell a 27 años, al igual que en el 2022, habían firmado con Sinopec por el mismo plazo. Estas cuatro petroleras también participan en el desarrollo del yacimiento que alimentara los nuevos trenes de licuefacción en Qatar.
Otra alternativa interesante, que ayuda a controlar el costo de licuefacción, es tener un socio que aporte buques de licuefacción FLNG, como los que utiliza Petronas.
Y la otra variable a tener en cuenta es el precio del gas de Vaca Muerta. Por lo registrado en estos últimos años en las licitaciones nacionales, un costo menor a los U$S 3,00/mmBtu durante 365 días, sólo se podría conseguir como gas asociado a la producción de petróleo en la cuenca neuquina. El menor precio ofertado una petrolera en la Ronda 4.1 fue de U$S 3,29/mmBtu. Pero, en diciembre en la última subasta de gas interrumpible para CAMMESA (usinas), se ofertaron hasta U$S 2,50/mmBtu, porque en verano los precios de gas siempre resultan inferiores al invierno.
En resumen, para los nuevos proyectos de GNL en el país, se debe conseguir el capital para llevarlos adelante, apalancar el financiamiento de los mismos con contratos a largo plazo y, se debe asegurar el desarrollo de gas natural de la cuenca a un precio que en estos momentos no se ha registrado, por lo menos en base firme por 365 días.
Pero no todo está perdido para el desarrollo del gas de Vaca Muerta. Porque en el corto plazo podríamos incrementar nuestras exportaciones gas por gasoducto. En Argentina contamos con una infraestructura ya construida para ello con una capacidad de transporte de 38 millones m3/día, de los cuales casi 8 millones corresponden a gasoductos para Methanex en Tierra del Fuego y el sur de Santa Cruz, pero los otros 30 millones m3/día podrían ser abastecidos con gas de la cuenca neuquina. Aunque para esto, debemos finalizar la ampliación del Gasoducto Norte que nos permitiría exportar los gasoductos Atacama y Norandino a Chile y por TGM a Uruguaiana. A esto le podemos sumar, el proyecto de ampliación que presento TGN en octubre en el Congreso del IAPG que permitiría exportar gas a Bolivia y hasta San Pablo, utilizando los gasoductos que son utilizados para importar gas boliviano.
Tampoco debemos olvidar que en los próximos años deberíamos poder dejar de importar GNL y reemplazar el gas de Bolivia. Y nos queda pendiente el desarrollo del mercado interno, donde todavía hay provincias argentinas sin abastecimiento de gas, por lo cual se debería finalizar el GNEA. Adicionalmente, se podría construir otra planta de urea o ampliar Profertil, para abastecer de fertilizantes a nuestro campo y convertirnos en un exportador regional. Entre otros proyectos que se han planteado en varias oportunidades en el país.
Y esta visión que les comparto, tiene un sentido económico también, con las proyecciones para el 2024 que proporcionó la Secretaría de Energía en la Audiencia del ENARGAS a principio de mes, vemos que lo más lógico sería en lo inmediato reemplazar la importación de gas, el GNL que está estimado a U$S 13/mmBtu y Bolivia entre U$S 12,20 a U$S 7,90 por mmBtu. Abasteciendo el mercado local que tiene un piso para las Distribuidoras de gas de U$S 4/mmBtu. En el corto plazo, terminaría de desarrollar las exportaciones de gas regionales por gasoductos que desde cuenca neuquina declararon para regalías a cerca de U$S 7/mmBtu (aunque Methanex importa a mitad del precio de Neuquén). Y en el mediano plazo, con el crecimiento de la producción de gas, desarrollaría las exportaciones de GNL que en con los precios del Henry Hub o del Brent podríamos obtener como máximo U$S 3/mmBtu.
Para finalizar, con esto creo que nos encontraríamos en el buen camino para cumplir los dos primeros Objetivos de la gestión que fijó la Secretaría de Energía en esta Audiencia de gas:
a) Asegurar el suministro energético para que la energía se convierta en el motor indispensable para el crecimiento sostenido de la economía y la mejora del bienestar de la sociedad.
b) Revertir el Balance Comercial Energético deficitario en el más breve plazo convirtiendo al país en actor confiable en los mercados internacionales.
La semana que viene, volveremos a analizar el comportamiento de la producción de gas en el país.
.